Key Takeaway
- วิธีบริหารเงินเดือนให้เหลือเก็บ ควรเริ่มจากการสำรวจรายรับและรายจ่ายจริง ก่อนแบ่งเงินออมออกทันทีเมื่อได้รับเงินเดือน พร้อมกำหนดงบค่าใช้จ่ายแต่ละหมวดให้ชัดเจนและติดตามผลเป็นประจำ
- เทคนิคแบ่งเงินเดือนแบบง่ายสำหรับคนเริ่มต้นบริหารเงินสามารถใช้สูตร 50/30/20 เป็นแนวทางเริ่มต้น โดยแบ่งรายได้เป็นค่าใช้จ่ายจำเป็น ค่าใช้จ่ายส่วนตัว และเงินออม ก่อนปรับสัดส่วนให้เหมาะกับภาระทางการเงินจริง
- สำนักงานที่เข้าถึงระบบขนส่งสาธารณะได้สะดวกช่วยให้ประเมินค่าเดินทางประจำเดือนได้ง่ายขึ้น รวมถึงลดความซับซ้อนในการต่อรถหลายรูปแบบ จึงเป็นอีกปัจจัยที่สามารถนำมาประกอบการวางแผนค่าใช้จ่ายประจำวัน
การบริหารเงินเดือนให้เพียงพอต่อค่าใช้จ่ายและมีเงินเหลือเก็บไม่จำเป็นต้องเริ่มจากสูตรที่ซับซ้อน แต่ควรเริ่มจากการเข้าใจรายรับ รายจ่าย และภาระทางการเงินจริงในแต่ละเดือน เพื่อให้สามารถจัดสรรเงินได้เหมาะสมกับรูปแบบการใช้ชีวิต บทความนี้รวบรวม 7 วิธีบริหารเงินเดือนที่นำไปปรับใช้ได้จริง ตั้งแต่การแบ่งเงินทันทีเมื่อได้รับรายได้ การใช้สูตร 50/30/20 การจดรายรับรายจ่าย การสร้างเงินสำรองฉุกเฉิน ไปจนถึงการวางแผนค่าเดินทางจากทำเลที่ตั้งสำนักงาน เพื่อช่วยให้การใช้เงินในแต่ละเดือนเป็นระบบและสอดคล้องกับเป้าหมายทางการเงินมากขึ้น
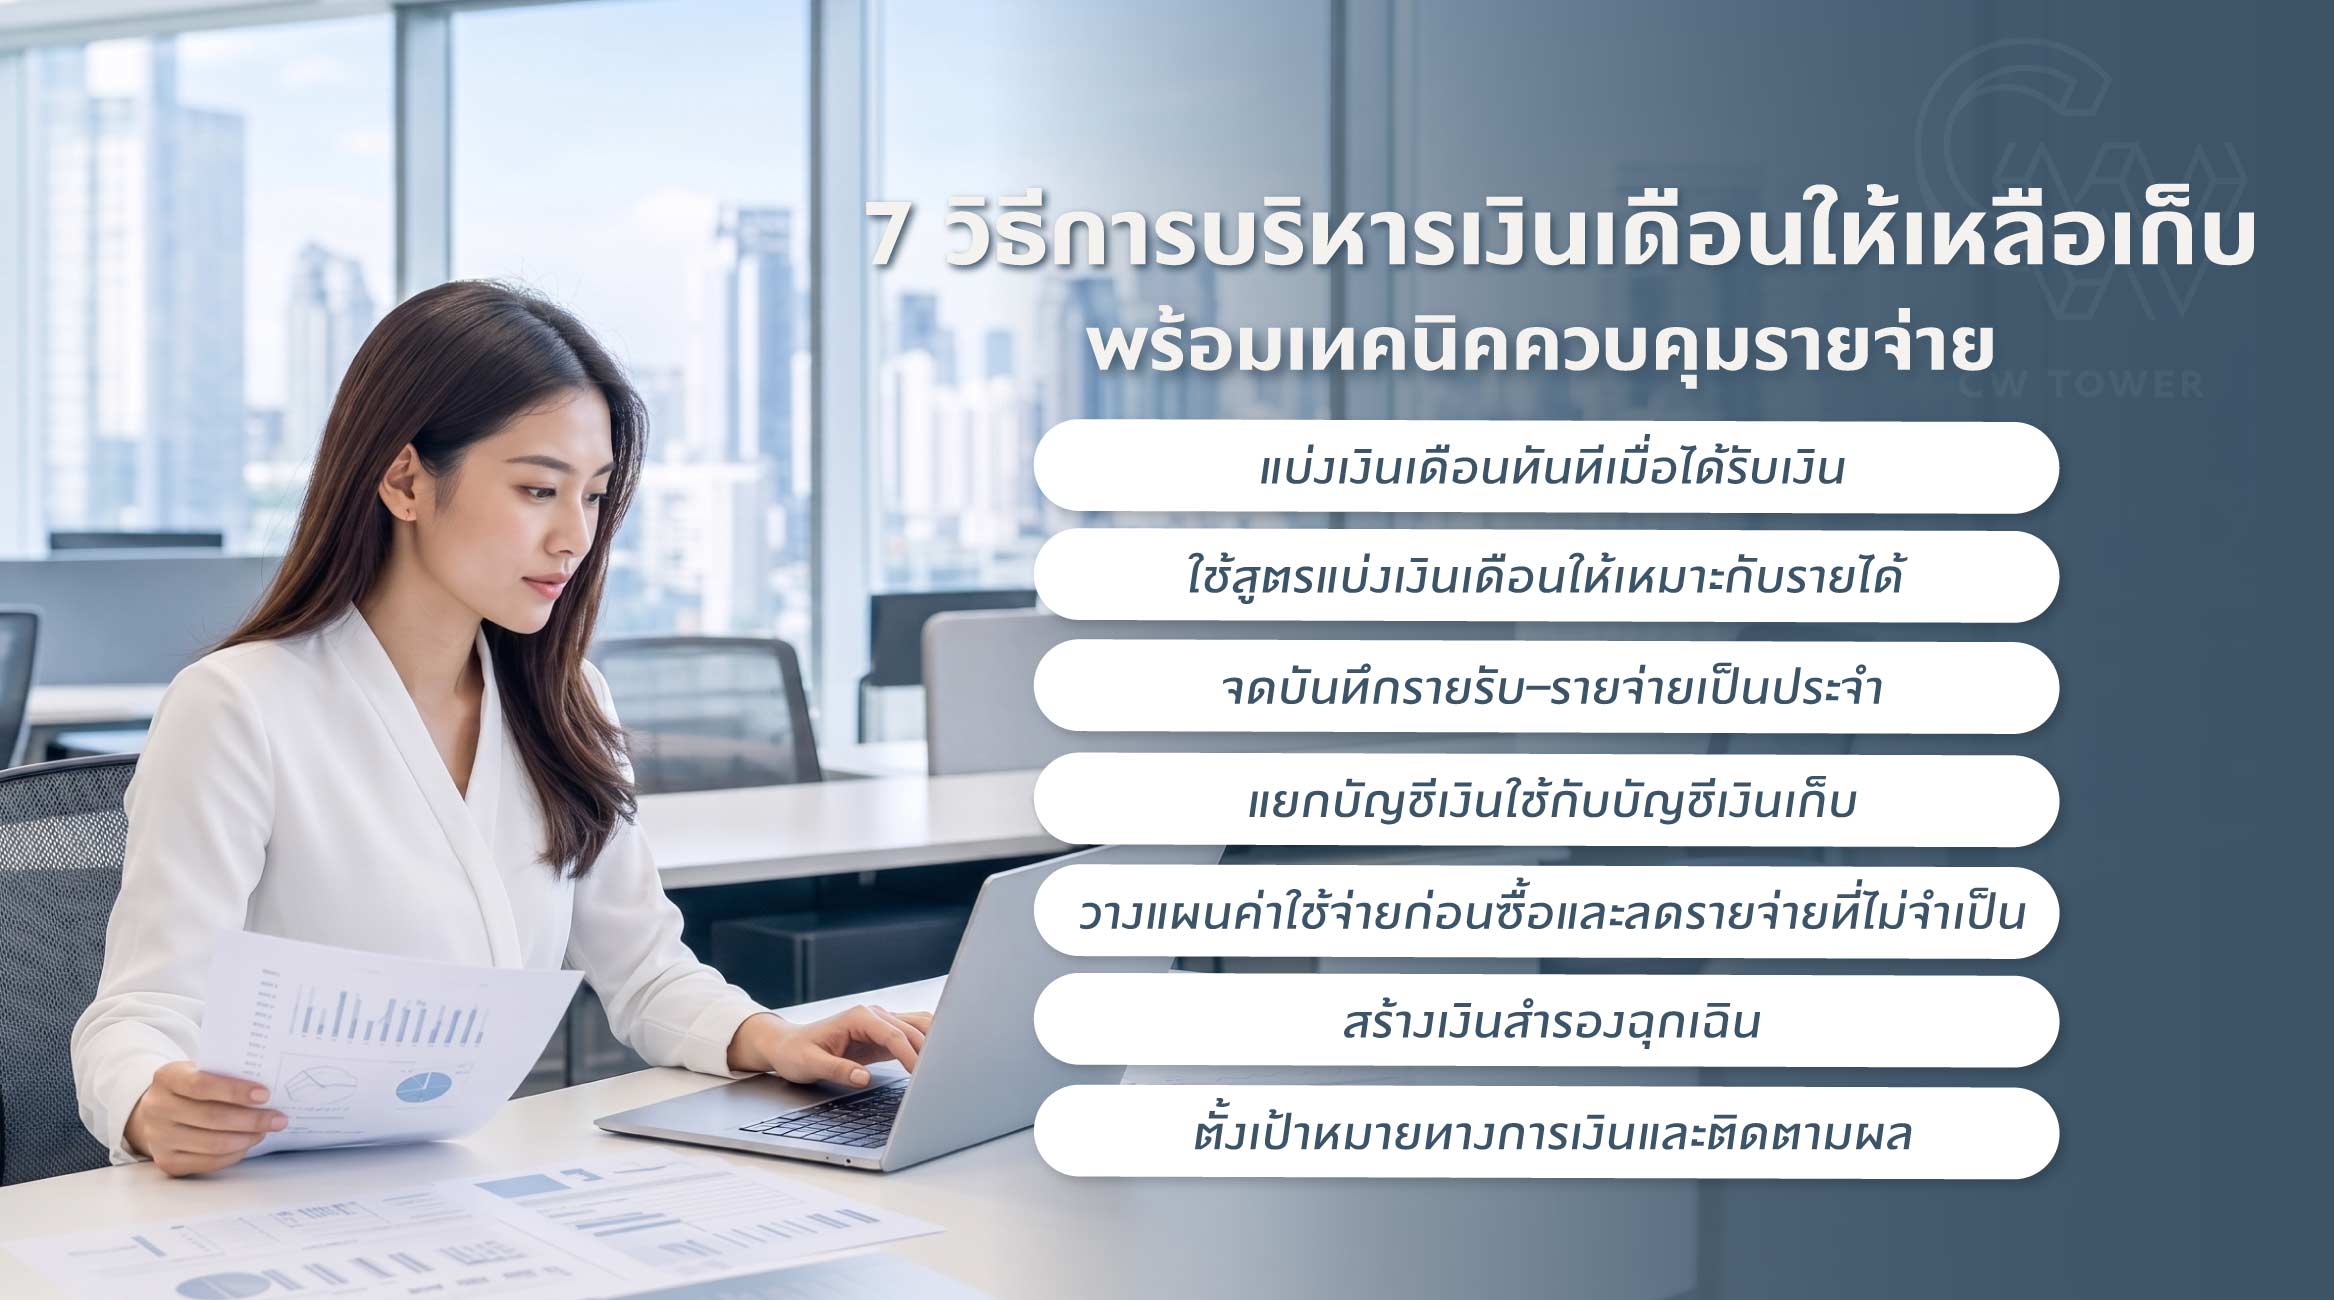
7 วิธีการบริหารเงินเดือนให้เหลือเก็บ พร้อมเทคนิคควบคุมรายจ่าย
วิธีการบริหารเงินเดือนให้เหลือเก็บควรเริ่มจากการจัดสรรเงินให้สอดคล้องกับรายรับและภาระค่าใช้จ่ายจริง พร้อมสร้างวินัยในการออมและติดตามรายจ่ายอย่างสม่ำเสมอ โดย 7 วิธีต่อไปนี้เป็นแนวทางที่สามารถนำไปปรับใช้เพื่อช่วยควบคุมค่าใช้จ่ายและวางแผนการเงินในแต่ละเดือนได้อย่างเป็นระบบ
1. แบ่งเงินเดือนทันทีเมื่อได้รับเงิน
วิธีบริหารเงินเดือนที่เริ่มต้นได้ง่ายคือการใช้แนวคิด จ่ายให้ตัวเองก่อน หรือ Pay Yourself First ซึ่งหมายถึงการแบ่งเงินสำหรับการออมก่อนเริ่มนำเงินไปใช้จ่ายในชีวิตประจำวัน แทนการรอว่าเมื่อถึงปลายเดือนจะมีเงินเหลือเท่าใดแล้วจึงค่อยออม เงินที่แบ่งออกมาก่อนสามารถกำหนดวัตถุประสงค์ได้หลายรูปแบบ เช่น
- เงินออมระยะสั้น
- เงินสำรองฉุกเฉิน
- เงินสำหรับเป้าหมายในอนาคต
- เงินสำหรับการลงทุนตามระดับความเสี่ยงที่ยอมรับได้
- เงินสำหรับรายจ่ายก้อนใหญ่ที่ทราบล่วงหน้า
หากเพิ่งเริ่มต้นและยังไม่สามารถแบ่งเงินออมในสัดส่วนสูงได้ สามารถเริ่มจากยอดที่ทำได้อย่างต่อเนื่องก่อน แล้วจึงเพิ่มสัดส่วนเมื่อรายได้หรือภาระค่าใช้จ่ายเปลี่ยนไป
2. ใช้สูตรแบ่งเงินเดือนให้เหมาะกับรายได้
สูตร 50/30/20 เป็นหนึ่งในแนวทางยอดนิยมสำหรับวิธีบริหารเงินมนุษย์เงินเดือน เพราะช่วยแบ่งรายได้ออกเป็นหมวดที่เข้าใจง่าย สามารถแบ่งได้ดังนี้
- 50% สำหรับค่าใช้จ่ายจำเป็นประกอบด้วยค่าเช่าที่พัก ค่าน้ำ ค่าไฟ ค่าอาหาร ค่าเดินทาง ค่าโทรศัพท์ และรายจ่ายพื้นฐานที่จำเป็น
- 30% สำหรับความต้องการส่วนตัวประกอบด้วยการท่องเที่ยว งานอดิเรก การรับประทานอาหารนอกบ้าน การซื้อสินค้า และกิจกรรมเพื่อการพักผ่อน
- 20% สำหรับเงินออมและเป้าหมายทางการเงินประกอบด้วยเงินสำรองฉุกเฉิน เงินออมระยะยาว และเงินสำหรับเป้าหมายในอนาคต
การสร้างพฤติกรรมทางการเงินที่ดีจากธนาคารแห่งประเทศไทย แนะนำใช้สูตร 50/30/20 จาก Elizabeth Warren และ Amelia Warren Tyagi มาปรับใช้สำหรับวัยทำงานในลักษณะเดียวกัน โดยแบ่งรายได้ร้อยละ 50 สำหรับรายจ่ายจำเป็น ร้อยละ 30 สำหรับรายจ่ายเพื่อความต้องการ และประมาณร้อยละ 20 สำหรับการออม
การใช้สูตร 50/30/20 ไม่จำเป็นต้องเป็นกฎตายตัว หากมีค่าที่พักหรือค่าเดินทางสูง อาจเพิ่มสัดส่วนค่าใช้จ่ายจำเป็นก่อน แล้วลดงบส่วนตัวตามความเหมาะสม โดยสัดส่วนการแบ่งสามารถปรับให้เหมาะกับความต้องการของแต่ละสถานการณ์ได้ วิธีการบริหารเงินเดือนที่ดีควรสัมพันธ์กับโครงสร้างรายจ่ายจริงมากกว่าการพยายามรักษาตัวเลขตามสูตรทุกเดือน
3. จดบันทึกรายรับ–รายจ่ายเป็นประจำ
การบันทึกรายรับรายจ่ายช่วยให้เห็นพฤติกรรมการใช้เงินได้ชัดเจนขึ้น โดยเฉพาะรายจ่ายจำนวนไม่มากที่เกิดขึ้นเป็นประจำ ซึ่งเมื่อรวมตลอดทั้งเดือนอาจกลายเป็นค่าใช้จ่ายก้อนใหญ่ได้ สามารถแบ่งรายการออกเป็นหมวดเพื่อให้ตรวจสอบง่ายขึ้น เช่น
- ค่าที่พัก
- ค่าอาหาร
- ค่าเดินทาง
- ค่าสาธารณูปโภค
- ภาระหนี้
- ค่าใช้จ่ายส่วนตัว
- เงินออม
- รายจ่ายที่เกิดขึ้นเป็นครั้งคราว
การบันทึกสามารถทำผ่านสมุด ตารางคำนวณ หรือแอปพลิเคชันตามความสะดวก สิ่งสำคัญคือควรทบทวนข้อมูลอย่างสม่ำเสมอ เช่น สัปดาห์ละครั้ง เพื่อดูว่าหมวดใดใช้เกินงบและยังสามารถปรับลดค่าใช้จ่ายในช่วงที่เหลือของเดือนได้หรือไม่
4. แยกบัญชีเงินใช้กับบัญชีเงินเก็บ
การเก็บเงินสำหรับทุกวัตถุประสงค์ไว้ในบัญชีเดียวอาจทำให้ประเมินจำนวนเงินที่สามารถใช้ได้จริงยากขึ้น วิธีการบริหารเงินเดือนที่ช่วยแบ่งขอบเขตการใช้เงินให้ชัดเจนคือการแยกบัญชีตามหน้าที่ ตัวอย่างการแบ่งบัญชี ได้แก่
- บัญชีเงินเดือน สำหรับรับรายได้และค่าใช้จ่ายประจำ
- บัญชีเงินออม สำหรับเป้าหมายระยะกลางและระยะยาว
- บัญชีเงินสำรองฉุกเฉิน สำหรับเหตุการณ์ที่ไม่ได้วางแผนไว้
- บัญชีค่าใช้จ่ายส่วนตัว สำหรับการพักผ่อนและความต้องการอื่น
เมื่อเงินแต่ละส่วนมีหน้าที่ชัดเจนจะช่วยให้เห็นว่างบสำหรับใช้จ่ายในเดือนนั้นเหลือเท่าใด และลดโอกาสนำเงินออมหรือเงินสำหรับเป้าหมายระยะยาวมาใช้โดยไม่ตั้งใจ
5. วางแผนค่าใช้จ่ายก่อนซื้อและลดรายจ่ายที่ไม่จำเป็น
วิธีบริหารเงินมนุษย์เงินเดือนให้เหลือเก็บควรให้ความสำคัญกับการควบคุมรายจ่ายที่เกิดจากการตัดสินใจระยะสั้น โดยเฉพาะการซื้อสินค้านอกแผน ก่อนตัดสินใจซื้อสามารถพิจารณา 3 เรื่อง ได้แก่
- สินค้าหรือบริการดังกล่าวจำเป็นต่อการใช้ชีวิตหรือการทำงานหรือไม่
- งบของเดือนนั้นยังรองรับรายจ่ายดังกล่าวหรือไม่
- การซื้อจะกระทบเงินออมหรือค่าใช้จ่ายจำเป็นช่วงปลายเดือนหรือไม่
ตัวอย่างรายจ่ายที่ควรตรวจสอบเป็นประจำ ได้แก่ การซื้อสินค้าเพราะโปรโมชัน ค่าอาหารและเครื่องดื่มที่ไม่ได้วางแผน ค่าสมาชิกบริการที่ไม่ได้ใช้งาน การซื้อสินค้าออนไลน์จากแรงกระตุ้น รายจ่ายเล็กน้อยที่เกิดซ้ำทุกวัน ค่าใช้จ่ายเหล่านี้อาจดูเป็นจำนวนไม่มากเมื่อพิจารณาเป็นรายครั้ง แต่เมื่อสะสมตลอดทั้งเดือนอาจกระทบงบประมาณและทำให้เงินเหลือเก็บลดลงได้
สำหรับสินค้าที่ไม่ได้มีความจำเป็นเร่งด่วนสามารถใช้กฎรอ 24 ชั่วโมง โดยเว้นระยะก่อนตัดสินใจซื้ออีกครั้ง เทคนิคนี้ช่วยเพิ่มเวลาสำหรับประเมินว่าสินค้าดังกล่าวจำเป็นจริงหรือเป็นเพียงความต้องการในช่วงเวลาหนึ่ง เมื่อผ่านระยะเวลาที่กำหนดแล้วจึงค่อยตัดสินใจอีกครั้งโดยพิจารณาจากงบประมาณและเป้าหมายทางการเงิน วิธีนี้ช่วยลดการซื้อจากอารมณ์และทำให้การควบคุมรายจ่ายสอดคล้องกับแผนบริหารเงินเดือนมากขึ้น
6. สร้างเงินสำรองฉุกเฉิน
เงินสำรองฉุกเฉินมีหน้าที่รองรับเหตุการณ์ที่ไม่สามารถคาดการณ์ล่วงหน้าได้ เช่น รายได้หยุดชั่วคราว ค่าใช้จ่ายด้านสุขภาพ หรือค่าใช้จ่ายจำเป็นเร่งด่วน การมีเงินก้อนนี้ช่วยให้สามารถรับมือกับเหตุการณ์ดังกล่าวได้โดยไม่ต้องดึงเงินสำหรับเป้าหมายอื่นมาใช้ทันที ธนาคารแห่งประเทศไทยแนะนำให้มีเงินออมเผื่อฉุกเฉินเริ่มต้นประมาณ 3 ถึง 6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน
หากยังไม่สามารถเก็บเงินถึงระดับดังกล่าวได้ สามารถทยอยสร้างเงินสำรองเป็นขั้นตอน
- เริ่มจากเงินสำรองให้ครอบคลุมค่าใช้จ่ายจำเป็น 1 เดือน
- เพิ่มเป็นค่าใช้จ่ายประมาณ 2 ถึง 3 เดือน
- สะสมต่อจนถึงระดับที่เหมาะสมกับรายได้และภาระทางการเงิน
ควรแยกเงินสำรองฉุกเฉินออกจากเงินท่องเที่ยวหรือเงินสำหรับซื้อสินค้าที่วางแผนไว้ เพราะเงินก้อนนี้มีวัตถุประสงค์สำหรับเหตุการณ์ที่ไม่ได้คาดการณ์ล่วงหน้าโดยเฉพาะ
7. ตั้งเป้าหมายทางการเงินและติดตามผล
การมีเป้าหมายช่วยให้การออมมีทิศทางมากกว่าการเก็บเงินโดยไม่มีวัตถุประสงค์ โดยสามารถแบ่งเป้าหมายออกเป็นระยะสั้น ระยะกลาง และระยะยาว ตัวอย่างเป้าหมาย เช่น
- เงินสำรองฉุกเฉิน
- เงินสำหรับการศึกษาต่อ
- เงินดาวน์ที่อยู่อาศัย
- เงินสำหรับการเดินทาง
- เงินสำหรับรถ
- เงินลงทุนเพื่อเป้าหมายระยะยาว
- เงินสำหรับวัยเกษียณ
อาจใช้หลัก SMART Goal สำหรับการตั้งเป้าหมายทางการเงิน โดยเน้นให้เป้าหมายมีความเฉพาะเจาะจง วัดผลได้ มีความเป็นไปได้ สอดคล้องกับสถานการณ์จริง และมีกรอบเวลาชัดเจน
ตัวอย่างเช่น แทนที่จะตั้งเป้าว่าเก็บเงินให้มากขึ้น อาจกำหนดเป้าหมายเป็นเก็บเงินสำรองจำนวน 24,000 บาทภายใน 12 เดือน ซึ่งเท่ากับต้องแบ่งเงินประมาณ 2,000 บาทต่อเดือน
หลังจากกำหนดเป้าหมายแล้วควรตรวจสอบความคืบหน้าทุกเดือน หากรายได้หรือค่าใช้จ่ายเปลี่ยนสามารถปรับจำนวนเงินและระยะเวลาให้เหมาะสมได้ วิธีบริหารเงินเดือนจึงควรเป็นแผนที่ยืดหยุ่นตามสถานการณ์ ไม่ใช่แผนที่กำหนดเพียงครั้งเดียวแล้วใช้ตลอดไป
ตัวอย่างการบริหารเงินเดือนให้ครอบคลุมรายจ่ายและเงินเก็บ
สำหรับผู้ที่กำลังค้นหาวิธีบริหารเงินเดือน 15,000 บาท สามารถนำหลักแบ่งเงินตามสัดส่วนมาใช้เป็นแนวทางตั้งต้นได้ แต่เนื่องจากค่าที่พักและค่าครองชีพของแต่ละสถานการณ์แตกต่างกัน จึงไม่จำเป็นต้องใช้สูตร 50/30/20 อย่างเคร่งครัด ตัวอย่างหนึ่งคือการแบ่งเงินด้วยสัดส่วน 60/20/20 ดังนี้
| หมวด | สัดส่วน | จำนวนเงิน |
| ค่าใช้จ่ายจำเป็น | 60% | 9,000 บาท |
| เงินออมและเป้าหมาย | 20% | 3,000 บาท |
| ค่าใช้จ่ายส่วนตัว | 20% | 3,000 บาท |
| รวม | 100% | 15,000 บาท |
เงินสำหรับค่าใช้จ่ายจำเป็น 9,000 บาท สามารถนำไปแบ่งต่อเป็นค่าใช้จ่ายหลักในชีวิตประจำวัน เช่น
- ค่าที่พัก
- ค่าอาหาร
- ค่าเดินทาง
- ค่าน้ำและค่าไฟ
- ค่าโทรศัพท์และอินเทอร์เน็ต
- ค่าใช้จ่ายที่จำเป็นต่อการทำงาน
ส่วนเงินออม 3,000 บาท สามารถแบ่งระหว่างเงินสำรองฉุกเฉิน และเป้าหมายทางการเงินระยะยาว ตามความเหมาะสม ขณะที่ งบส่วนตัว 3,000 บาท อาจแบ่งเป็นงบรายสัปดาห์เพื่อช่วยควบคุมการใช้จ่ายและลดโอกาสใช้เงินส่วนนี้หมดตั้งแต่ช่วงต้นเดือน
หากมีภาระหนี้ วิธีบริหารเงินเดือน 15,000 บาทควรนำยอดชำระหนี้มารวมอยู่ในแผนตั้งแต่ต้น และให้ความสำคัญกับการชำระตามกำหนดก่อนรายจ่ายที่ไม่จำเป็น หากค่าใช้จ่ายจำเป็นสูงกว่า 9,000 บาทก็ควรปรับสัดส่วนตามข้อมูลจริง โดยไม่ลดค่าอาหารหรือค่าใช้จ่ายพื้นฐานเพียงเพื่อให้ตัวเลขตรงตามสูตร
จุดสำคัญของตัวอย่างนี้จึงไม่ใช่การแบ่งเงินให้ได้ตัวเลขเดียวกันทุกเดือน แต่คือการกำหนดหน้าที่ให้เงินแต่ละส่วนอย่างชัดเจน และตรวจสอบว่ายอดใช้จ่ายรวมไม่เกินรายรับจริง เพื่อให้การบริหารเงินสามารถทำต่อเนื่องได้ในระยะยาว

ทำเลที่ตั้งสำนักงานช่วยให้พนักงานวางแผนค่าเดินทางได้ง่ายขึ้น
ค่าเดินทางเป็นหนึ่งในรายจ่ายประจำที่เกิดขึ้นทุกเดือน โดยเฉพาะพนักงานที่ต้องเดินทางเข้าออฟฟิศเป็นประจำ การเลือกทำเลสำนักงานที่เข้าถึงได้สะดวกจึงมีส่วนช่วยให้สามารถประเมินค่าใช้จ่ายด้านการเดินทางได้ชัดเจนขึ้น โดยควรคำนวณค่าใช้จ่ายหลัก ได้แก่
- ค่าโดยสารรถไฟฟ้า
- ค่ารถโดยสารสาธารณะ
- ค่าเดินทางต่อเนื่องจากสถานีถึงสำนักงาน
- จำนวนวันที่ต้องเดินทางเข้าสำนักงานในแต่ละเดือน
สำนักงานที่อยู่ใกล้ระบบขนส่งสาธารณะยังช่วยให้พนักงานสามารถวางแผนเส้นทางได้ล่วงหน้าและเปรียบเทียบค่าใช้จ่ายของแต่ละรูปแบบการเดินทางได้ง่ายขึ้น ซึ่งเป็นอีกหนึ่งองค์ประกอบของวิธีบริหารเงินมนุษย์เงินเดือน เพราะเมื่อทราบต้นทุนการเดินทางโดยประมาณแล้วจะสามารถกันงบสำหรับค่าเดินทางไว้ในหมวดค่าใช้จ่ายจำเป็นตั้งแต่ต้นเดือน และลดโอกาสที่ค่าเดินทางจะกระทบเงินออมหรืองบสำหรับเป้าหมายอื่น
นอกจากค่าโดยสารแล้ว ระยะเวลาในการเดินทางและความสะดวกในการเชื่อมต่อระบบขนส่งก็เป็นปัจจัยที่ควรนำมาพิจารณาร่วมกัน โดยเฉพาะองค์กรที่มีพนักงานเดินทางมาจากหลายพื้นที่ การเลือกสำนักงานบนทำเลที่มีทางเลือกในการเดินทางหลายรูปแบบจึงช่วยสนับสนุนทั้งการวางแผนเวลาและการจัดการค่าใช้จ่ายประจำวันได้อย่างเป็นระบบมากขึ้น
สำหรับองค์กรที่ให้ความสำคัญกับการเดินทางของบุคลากรและคู่ค้า CW Tower เป็นอาคารสำนักงานให้เช่าบนถนนรัชดาภิเษก ใกล้ MRT สถานีศูนย์วัฒนธรรมแห่งประเทศไทย ช่วยเพิ่มความสะดวกในการเดินทางด้วยระบบขนส่งสาธารณะและสนับสนุนการเข้าถึงพื้นที่สำนักงานจากหลายเส้นทาง ทำให้พนักงานสามารถวางแผนค่าโดยสารและระยะเวลาเดินทางในแต่ละเดือนได้ชัดเจนขึ้น ขณะเดียวกันยังช่วยให้คู่ค้าและผู้มาติดต่อธุรกิจเข้าถึงสำนักงานได้สะดวกมากขึ้น จึงเป็นอีกหนึ่งปัจจัยด้านทำเลที่ช่วยสนับสนุนทั้งการวางแผนค่าเดินทางของพนักงานและความคล่องตัวในการดำเนินธุรกิจขององค์กร
สรุป
วิธีบริหารเงินเดือนให้เหลือเก็บควรเริ่มจากการเข้าใจรายรับและรายจ่ายจริง เพื่อให้สามารถกำหนดหน้าที่ของเงินแต่ละส่วนได้อย่างเหมาะสม ทั้งค่าใช้จ่ายจำเป็น เงินออม และงบส่วนตัว โดยอาจใช้สูตร 50/30/20 เป็นแนวทางเบื้องต้นควบคู่กับการแยกบัญชีและจดบันทึกรายรับรายจ่ายอย่างสม่ำเสมอ ซึ่งช่วยให้เห็นพฤติกรรมการใช้เงินและปรับลดรายจ่ายที่ไม่จำเป็นได้ง่ายขึ้น เมื่อมีระบบที่ชัดเจนแล้วจึงค่อยต่อยอดด้วยการสร้างเงินสำรองฉุกเฉินและตั้งเป้าหมายทางการเงินระยะยาว
สำหรับองค์กรที่ให้ความสำคัญกับความสะดวกในการเดินทางของพนักงาน คู่ค้า และผู้ที่เข้ามาติดต่อธุรกิจ CW Tower เป็นอาคารสำนักงานให้เช่าบนถนนรัชดาภิเษกใกล้ MRT สถานีศูนย์วัฒนธรรมแห่งประเทศไทย จึงช่วยเพิ่มทางเลือกในการเดินทางด้วยระบบขนส่งสาธารณะและสนับสนุนการเข้าถึงสำนักงานจากหลายพื้นที่ เป็นอีกหนึ่งปัจจัยที่ช่วยสนับสนุนการเดินทางได้อย่างมีประสิทธิภาพ เพราะช่วยให้พนักงานวางแผนค่าเดินทางประจำเดือนได้ง่ายขึ้นจากการประเมินค่าโดยสาร ระยะเวลาเดินทาง และจำนวนวันที่ต้องเข้าสำนักงาน ขณะเดียวกันยังช่วยให้คู่ค้าและผู้มาติดต่อสามารถเข้าถึงพื้นที่สำนักงานได้สะดวกมากขึ้น
FAQ — คำถามที่พบบ่อย
วิธีบริหารเงินเดือนควรเริ่มต้นจากขั้นตอนใด?
ควรเริ่มจากตรวจสอบรายรับสุทธิและรวบรวมรายจ่ายจริงย้อนหลังอย่างน้อยหนึ่งเดือน จากนั้นแบ่งรายจ่ายเป็นค่าใช้จ่ายจำเป็น ค่าใช้จ่ายส่วนตัว ภาระหนี้ และเงินออม เพื่อให้เห็นสถานะทางการเงินก่อนกำหนดงบประมาณ
การบริหารเงินเดือนด้วยสูตร 50/30/20 เหมาะกับทุกคนหรือไม่?
สูตร 50/30/20 เป็นแนวทางเริ่มต้นและสามารถปรับสัดส่วนได้ตามรายได้ ค่าที่พัก ค่าเดินทาง ภาระหนี้ และเป้าหมายทางการเงิน จึงไม่จำเป็นต้องใช้สัดส่วนเดียวกันทุกสถานการณ์
บริหารเงินมนุษย์เงินเดือนให้มีเงินเก็บทุกเดือนทำอย่างไร?
ควรกำหนดยอดออมตั้งแต่ต้นเดือนและแบ่งออกจากบัญชีใช้จ่ายทันที การตั้งระบบโอนเงินอัตโนมัติหลังได้รับเงินเดือนช่วยทำให้การออมเป็นกิจวัตรและลดโอกาสนำเงินส่วนนี้ไปใช้กับรายจ่ายทั่วไป
บริหารเงินเดือนเมื่อมีหนี้หลายรายการควรทำอย่างไร?
ควรรวบรวมยอดหนี้ ยอดที่ต้องชำระ และวันครบกำหนดทั้งหมดก่อนกำหนดงบรายเดือน จากนั้นกันเงินสำหรับภาระที่จำเป็นไว้ก่อนรายจ่ายส่วนตัว หากเริ่มไม่สามารถชำระได้ตามแผนควรติดต่อเจ้าหนี้เพื่อสอบถามทางเลือกในการจัดการหนี้โดยเร็ว
วิธีบริหารเงินเดือนเกี่ยวข้องกับค่าเดินทางไปทำงานอย่างไร?
ค่าเดินทางเป็นรายจ่ายประจำที่เกิดขึ้นหลายครั้งต่อเดือน จึงควรคำนวณค่าโดยสารและค่าเดินทางต่อเนื่องไว้ในหมวดค่าใช้จ่ายจำเป็น การทำงานในทำเลที่เข้าถึงระบบขนส่งสาธารณะได้สะดวกช่วยให้วางแผนเส้นทางและประเมินค่าใช้จ่ายได้ชัดเจนขึ้น